随着科创板IPO申请获受理,上海索辰信息科技股份有限公司(以下简称“索辰科技”)正式向“科创板CAE软件第一股”发起冲击。此次拟募资超10亿元,引发市场广泛关注。在工业软件国产化浪潮下,索辰科技能否借资本之力实现突围?
深耕CAE领域,技术积淀深厚
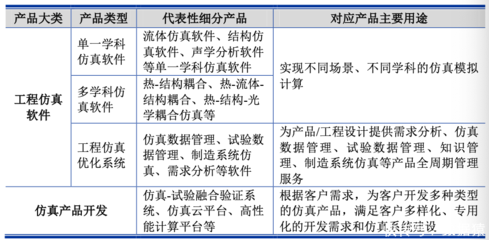
索辰科技成立于2006年,专注于计算机辅助工程(CAE)软件的研发、销售和服务。CAE软件是工业软件皇冠上的明珠,广泛应用于航空航天、汽车、船舶、电子等领域,长期以来被ANSYS、达索、西门子等国际巨头垄断。索辰科技自成立起便坚持自主创新,拥有核心算法和自主可控的软件架构,形成了覆盖流体、结构、电磁、光学等多物理场的产品体系。
招股书显示,公司近三年研发投入占营收比例均超过30%,技术团队占比超60%。其产品已应用于多个国家重大工程,客户涵盖中国商飞、航天科技、中船重工等央企集团。
募资超10亿,研发与生态并重
根据招股书,索辰科技本次拟公开发行不超过1,033.34万股,募集资金10.09亿元,主要用于:
- 新一代CAE软件研发项目(约4.5亿元)
- 工业软件生态平台建设项目(约3.2亿元)
- 补充流动资金(约2.39亿元)
从募资用途看,公司意在强化技术壁垒并构建开发者生态。CAE软件不仅需要算法突破,还需与工业场景深度绑定,形成“软件+服务+生态”的闭环。索辰科技计划通过开放API、开发者社区等方式,吸引更多行业伙伴,推动国产CAE规模化应用。
竞争格局:机遇与挑战并存
当前,国内CAE市场约80%份额被国外厂商占据,国产替代空间巨大。国家出台多项政策支持工业软件发展,资本市场对硬科技企业青睐有加。索辰科技若成功上市,将成为A股首家以CAE软件为主业的公司,具备稀缺性。
挑战同样不容忽视。国际巨头在产品成熟度、用户习惯、生态建设上优势明显,索辰科技在品牌影响力、市场份额上仍有差距。CAE软件研发周期长、投入高。招股书显示,公司2021年营收约1.93亿元,净利润约5040万元,规模尚小,抗风险能力有待检验。
软件定制开发:国产CAE的必由之路?
CAE软件标准化程度高,但不同行业、不同场景对仿真需求差异巨大。国际厂商通常通过定制化服务增强客户粘性。索辰科技在招股书中提到,公司根据客户需求提供软件定制开发,涵盖专用模块、界面定制、系统集成等。这种模式有助于深入垂直领域,但也会增加人力成本,且难以快速复制。
从行业趋势看,定制开发是国产CAE切入市场的有效策略。通过服务头部客户,积累工程经验,反哺通用产品迭代,最终实现标准化与定制化的平衡。索辰科技能否跑通这一路径,将决定其成长天花板。
能否成为“第一股”?
“科创板CAE软件第一股”不仅是一个称号,更意味着资本市场的期待与压力。索辰科技需回答几个关键问题:
- 技术能否持续突破? 核心算法、并行计算、AI融合等方向需保持高强度投入。
- 市场化能力如何? 从军工向民用拓展,需建立商业化团队和渠道体系。
- 盈利模式是否可持续? 定制开发与标准化产品的平衡,考验管理层智慧。
若上市成功,索辰科技将获得充足资金,加速产品迭代和生态布局。但“第一股”的光环亦是双刃剑,若业绩不及预期,可能影响市场对国产CAE的信心。
索辰科技的IPO进程,是国产工业软件崛起的一个缩影。募资超10亿元,彰显了其争做CAE领军者的决心。在国产替代与数字化转型的双重驱动下,索辰科技有望成为科创板CAE软件第一股,但前路漫漫,唯有持续创新、深耕场景,方能与国际巨头同台竞技。